Aktualisiert am 24. August 2026
Kleinunternehmerregelung Österreich 2026: 55.000-EUR-Grenze
8 Min. Lesezeit
Kostenlose Word-Vorlage
Herunterladen und anpassen
Zusammenfassung
- Als Kleinunternehmer bist du in Österreich von der Umsatzsteuer befreit (§ 6 Abs. 1 Z 27 UStG), solange dein Jahresumsatz 55.000 EUR brutto weder im Vorjahr noch heuer übersteigt. Seit 2025 gilt diese höhere Grenze samt 10%-Toleranz (bis zu 60.500 EUR).
- Auf deinen Rechnungen gibst du keine USt an, stattdessen schreibst du den Hinweis auf die Kleinunternehmerregelung drauf. Im Gegenzug kannst du keine Vorsteuer abziehen.
- Dieser Leitfaden erklärt die Umsatzgrenze, was bei Überschreitung passiert, die korrekten Rechnungsangaben, den freiwilligen Verzicht (Regelbesteuerungsantrag) und die neue EU-Kleinunternehmerregelung.
Inhalt
- 1 Was ist die Kleinunternehmerregelung?
- 2 Wie hoch ist die Umsatzgrenze für Kleinunternehmer 2026?
- 2.1 Toleranzgrenze 10%
- 2.2 Was passiert bei Überschreitung?
- 3 Was muss auf einer Kleinunternehmer-Rechnung stehen?
- 4 Vorteile und Nachteile der Kleinunternehmerregelung
- 5 Verzicht auf die Kleinunternehmerregelung (Regelbesteuerungsantrag, Formular U12)
- 6 Die EU-Kleinunternehmerregelung (ab 2025)
- 7 Muss ich als Kleinunternehmer Einkommensteuer zahlen?
- 8 Weiterlesen
- 9 Häufig gestellte Fragen
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung nach § 6 Abs. 1 Z 27 UStG befreit Unternehmen mit geringem Umsatz von der Umsatzsteuer. Wer sie nutzt, verrechnet seinen Kunden also keine USt und muss daher auch keine Umsatzsteuervoranmeldung abgeben.
"Kleingewerbe" und "Kleinstunternehmer" sind keine Begriffe des österreichischen Steuerrechts. Wer danach sucht, meint fast immer die Kleinunternehmerregelung, also genau diese USt-Befreiung.
Es handelt sich um eine unechte Steuerbefreiung. Du sparst dir die USt auf deinen Ausgangsrechnungen, darfst im Gegenzug aber keine Vorsteuer aus deinen Eingangsrechnungen geltend machen. Vorsteuerabzugsberechtigt ist, wer selbst Umsatzsteuer verrechnet, also jeder regelbesteuerte Unternehmer. Kleinunternehmer sind es nicht. Für reine Dienstleister mit wenig Wareneinsatz ist das meist von Vorteil, für investitionsintensive Betriebe eher nicht.
Die Regelung gilt automatisch, wenn dein Umsatz weder im Vorjahr noch im laufenden Jahr über 55.000 EUR liegt. Verzichten kannst du freiwillig (siehe unten).
Wie hoch ist die Umsatzgrenze für Kleinunternehmer 2026?
Seit 1.1.2025 liegt die Umsatzgrenze bei 55.000 EUR pro Kalenderjahr, und zwar brutto. Es zählt also dein tatsächlicher Umsatz, ohne dass eine fiktive Umsatzsteuer herausgerechnet wird. Da du als Kleinunternehmer ohnehin keine USt verrechnest, ist das im Wesentlichen die Summe dessen, was du deinen Kunden in Rechnung stellst. Nicht mitgezählt werden Hilfsgeschäfte wie der Verkauf von Anlagegütern, Reverse-Charge-Umsätze, bei denen die Steuerschuld auf dich übergeht, und einige steuerfreie Umsätze. Es zählt der Umsatz, nicht der Gewinn.
| Zeitraum | Umsatzgrenze | Bemessung |
|---|---|---|
| bis 2019 | 30.000 EUR | netto |
| 2020 bis 2024 | 35.000 EUR | netto |
| seit 2025 | 55.000 EUR | brutto, 10% Toleranz bis 60.500 EUR |
Toleranzgrenze 10%
Überschreitest du die 55.000 EUR um nicht mehr als 10% (also bis 60.500 EUR), bleibt die Steuerbefreiung im laufenden Jahr erhalten. Erst ab dem Folgejahr fällst du dann aus der Regelung.
Was passiert bei Überschreitung?
Wird auch die 60.500-EUR-Grenze gerissen, entfällt die Steuerbefreiung sofort, und zwar ab dem Umsatz, mit dem die Grenze überschritten wird. Dieser Umsatz und alle weiteren Umsätze des Jahres werden umsatzsteuerpflichtig; die zuvor erzielten Umsätze bleiben steuerfrei. Das gesamte Jahr wird also nicht mehr rückwirkend steuerpflichtig. Bis 2024 war das anders, damals führte jede Überschreitung dazu, dass das komplette Jahr nachträglich steuerpflichtig wurde.
Was muss auf einer Kleinunternehmer-Rechnung stehen?
Seit 2025 darfst du als Kleinunternehmer jede Rechnung in der vereinfachten Form der Kleinbetragsrechnung ausstellen, egal wie hoch der Betrag ist (die 400-EUR-Grenze gilt nur für regelbesteuerte Unternehmer). Pflicht sind dann nur:
- dein Name und deine Anschrift
- Menge und Bezeichnung der Leistung
- Ausstellungsdatum und Leistungszeitraum
- Entgelt (bei dir gleich der Gesamtbetrag, da keine USt)
- der Hinweis auf die Steuerbefreiung
Es gibt keine USt-Zeile, der Rechnungsbetrag ist gleichzeitig der Gesamtbetrag. Für den Hinweis existiert kein vorgeschriebener Wortlaut, üblich und ausreichend ist zum Beispiel:
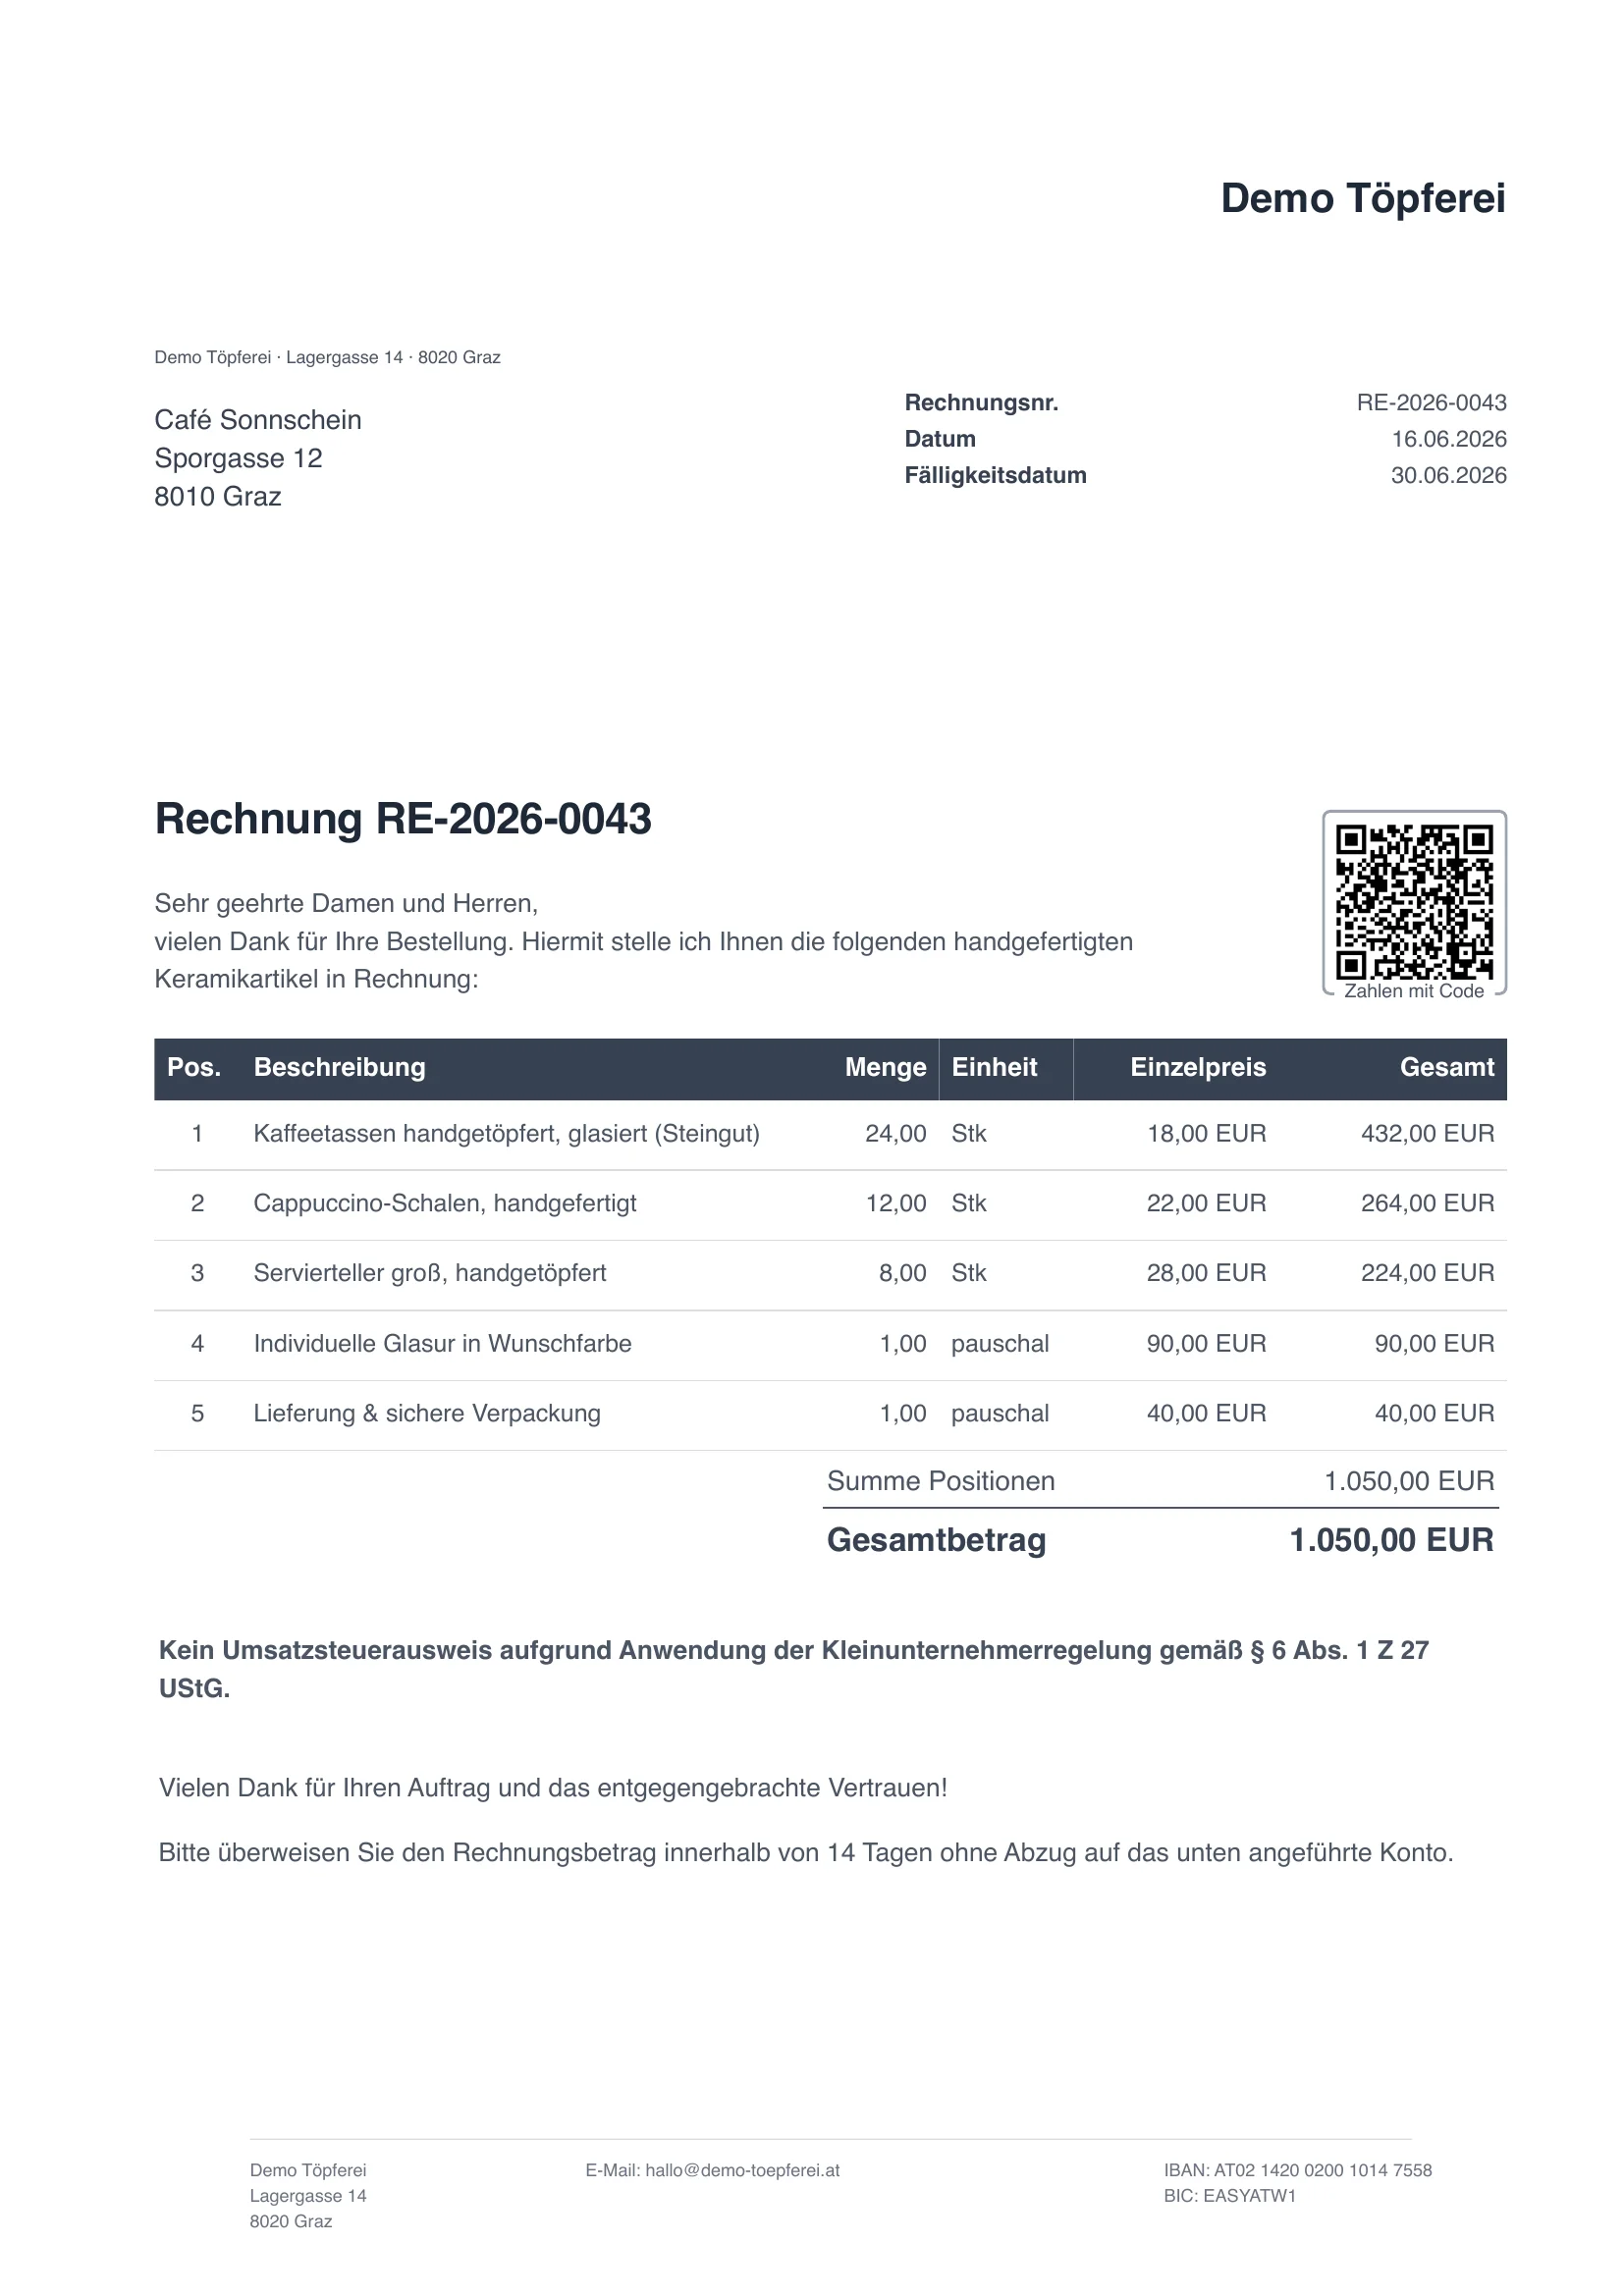
Kein Umsatzsteuerausweis aufgrund Anwendung der Kleinunternehmerregelung gemäß § 6 Abs. 1 Z 27 UStG.
Genauso gebräuchlich ist die Formulierung "Der Rechnungsbetrag enthält gemäß § 6 Abs. 1 Z 27 UStG 1994 keine Umsatzsteuer."
Rechnungsprogramme mit österreichischen Voreinstellungen wie facturo ergänzen diesen Hinweis automatisch, sobald die Kleinunternehmerregelung in den Einstellungen aktiviert ist.
So sieht eine Rechnung als Kleinunternehmer aus, ohne USt-Zeile, mit dem Hinweis auf die Steuerbefreiung:
Die vollen Angaben nach § 11 UStG schaden nicht und sind bei Geschäftskunden üblich, Pflicht sind sie für dich aber nicht mehr:
- Name und Anschrift des Leistungsempfängers
- UID-Nummer des Kunden bei Rechnungen über 10.000 EUR brutto (wenn der Kunde Unternehmer ist)
- Fortlaufende Rechnungsnummer
Eine fortlaufende Rechnungsnummer solltest du trotzdem immer vergeben, schon wegen deiner eigenen Buchhaltung. Eine eigene UID-Nummer brauchst du als Kleinunternehmer meist nicht. Nötig wird sie erst bei Geschäften mit Unternehmen in anderen EU-Staaten, egal ob du dort einkaufst oder verkaufst.
Eine kostenlose Word-Vorlage für Rechnungen als Kleinunternehmer (ohne USt) mit dem korrekten § 6 Abs. 1 Z 27 UStG-Hinweis gibt es bei uns. Freiberufler, die ihre Abrechnung "Honorarnote" nennen, finden das passende Muster unter Honorarnote oder Rechnung. Und wer rein privat abrechnet, nutzt den kostenlosen Privatrechnung-Generator.
Vorteile und Nachteile der Kleinunternehmerregelung
Vorteile:
- Keine USt auf den Rechnungen, du kannst Privatkunden also 20% günstiger anbieten (oder die Marge behalten)
- Keine laufende Umsatzsteuervoranmeldung (UVA) und kein USt-Verrechnungskonto
- Deutlich weniger Verwaltungsaufwand
Nachteile:
- Kein Vorsteuerabzug. Bei einer Investition von 10.000 EUR netto bleiben 2.000 EUR USt bei dir hängen
- Bei überwiegend gewerblichen Kunden (B2B) bringt die USt-Freiheit keinen Preisvorteil, weil diese die Vorsteuer ohnehin abziehen
- Wer wächst, fällt früher oder später aus der Regelung
Als Faustregel lohnt sich die Regelung für nebenberufliche Dienstleister, EPU mit niedrigen Ausgaben und Privatkunden-Geschäft fast immer. Wer hohe Anfangsinvestitionen hat oder hauptsächlich an vorsteuerabzugsberechtigte Unternehmen verkauft, sollte den Verzicht prüfen.
Verzicht auf die Kleinunternehmerregelung (Regelbesteuerungsantrag, Formular U12)
Du kannst freiwillig auf die Befreiung verzichten und zur Regelbesteuerung wechseln, etwa um den Vorsteuerabzug zu nutzen. Dazu reichst du beim Finanzamt eine Verzichtserklärung (Formular U12) ein, oft auch Regelbesteuerungsantrag genannt.
Der Verzicht bindet dich allerdings für mindestens fünf Kalenderjahre. Erst danach kannst du wieder in die Kleinunternehmerregelung zurückwechseln. Den Widerruf musst du bis 31. Jänner jenes Jahres, ab dem die Befreiung wieder gelten soll, beim Finanzamt einbringen, nicht erst im Folgejahr. Der Verzicht lohnt sich vor allem, wenn du größere Investitionen planst oder fast ausschließlich an Unternehmen lieferst.
Die EU-Kleinunternehmerregelung (ab 2025)
Seit 2025 gibt es zusätzlich eine EU-weite Kleinunternehmerregelung. Damit können österreichische Kleinunternehmer die Befreiung auch in anderen EU-Mitgliedstaaten nutzen, und umgekehrt.
Voraussetzung ist ein unionsweiter Jahresumsatz von höchstens 100.000 EUR, und zwar weder im laufenden noch im vorangegangenen Kalenderjahr, sowie eine Registrierung über FinanzOnline (du erhältst dann eine Kleinunternehmer-Identifikationsnummer mit dem Zusatz "EX"). Zusätzlich musst du die nationale Kleinunternehmergrenze des jeweiligen EU-Staates einhalten. Anders als bei der nationalen Grenze gibt es bei den 100.000 EUR keine Toleranzregelung, eine Überschreitung beendet die Befreiung sofort.
Für rein national tätige EPU ist das meist nicht relevant. Wer aber regelmäßig Kunden in anderen EU-Ländern hat, sollte sich die Option ansehen.
Muss ich als Kleinunternehmer Einkommensteuer zahlen?
Die Kleinunternehmerregelung befreit nur von der Umsatzsteuer, nicht von der Einkommensteuer. Das wird oft verwechselt. Deine Gewinne aus selbständiger oder gewerblicher Tätigkeit unterliegen weiterhin der Einkommensteuer. Bis 13.539 EUR Jahreseinkommen (2026) fällt keine an, darüber schon.
Passend dazu gibt es in der Einkommensteuer die Kleinunternehmerpauschalierung (§ 17 Abs. 3a EStG). Statt alle Betriebsausgaben einzeln zu erfassen, ziehst du eine Pauschale von 45% des Umsatzes ab (20% bei Dienstleistungsbetrieben). Sie gilt bis zur selben Umsatzgrenze von 55.000 EUR, und wer beides nutzt, spart sich fast die gesamte Buchhaltung.
Auch die Sozialversicherung bei der SVS läuft unabhängig von der USt. Gewerbetreibende sind ab der Gewerbeanmeldung pflichtversichert. Wer unter 6.613,20 EUR Jahreseinkünften und 55.000 EUR Umsatz bleibt, kann unter weiteren Voraussetzungen (etwa höchstens 12 Monate GSVG-Versicherung in den letzten fünf Jahren) die Ausnahme von der Pflichtversicherung beantragen (§ 4 Abs. 1 Z 7 GSVG). Neue Selbständige (ohne Gewerbeschein) sind erst pflichtversichert, sobald sie die SVS-Versicherungsgrenze überschreiten. Plane diese Abgaben von Anfang an ein, sonst kommt die erste Nachzahlung überraschend.
Mit facturo, einem Rechnungsprogramm aus Österreich, schreibst du Rechnungen als Kleinunternehmer in Sekunden. USt-Befreiung "Kleinunternehmerregelung" auswählen, fertig, der § 6 Abs. 1 Z 27 UStG-Hinweis wird automatisch ergänzt. Bis zu drei Rechnungen pro Monat sind kostenlos. Was das Rechnungsprogramm für Kleinunternehmer sonst kann und kostet, steht im Überblick.
Wer gar kein Formular ausfüllen will, kann die Rechnung per WhatsApp schreiben.
Weiterlesen
- Freiberufler nennen ihre Rechnung oft Honorarnote. Rechtlich ist das dasselbe, auch als Kleinunternehmer-Variante, siehe Honorarnote oder Rechnung in Österreich.
- Wer als Privatperson und nicht als Unternehmer abrechnet, folgt anderen Regeln, siehe Privatrechnung schreiben in Österreich.
- Deutsche Tools rechnen mit der deutschen Kleinunternehmergrenze (25.000 EUR), nicht mit der österreichischen. Warum das zählt, zeigt der Vergleich facturo als sevdesk-Alternative für Österreich.
Dieser Beitrag bietet einen Überblick und ersetzt keine individuelle Steuerberatung.
Quellen & weiterführende Links
- § 6 UStG 1994 (RIS) - Steuerbefreiungen, u.a. Kleinunternehmer (Abs. 1 Z 27)
- Kleinunternehmen ab 2025 (USP) - 55.000 EUR Grenze, Toleranz, EU-Regelung
- Kleinunternehmerregelung (WKO) - Grenze, Rechnungshinweis, vereinfachte Rechnung, Pflichten
- Formular U12 (USP) - Verzicht auf die Kleinunternehmerregelung und Option zur Regelbesteuerung
- § 11 UStG 1994 (RIS) - Pflichtangaben auf Rechnungen, Kleinbetragsrechnung (Abs. 6)
- Kleinunternehmerpauschalierung (WKO) - Umsatzgrenze und Pauschalsätze in der Einkommensteuer
- Einkommensteuer-Tarifstufen (USP) - steuerfreies Einkommen 2026
- Ausnahme von der Pflichtversicherung (SVS) - Kleinstunternehmer-Ausnahme nach § 4 Abs. 1 Z 7 GSVG
Häufig gestellte Fragen
Wie hoch ist die Kleinunternehmergrenze in Österreich 2026?
Die Umsatzgrenze liegt seit 1.1.2025 bei 55.000 EUR brutto pro Kalenderjahr und gilt auch 2026. Sie darf weder im Vorjahr noch im laufenden Jahr überschritten werden. Zusätzlich gibt es eine Toleranzgrenze von 10%: Bis zu einem Umsatz von 60.500 EUR bleibt die Steuerbefreiung im laufenden Jahr erhalten, fällt aber ab dem Folgejahr weg.
Ist die 55.000-Euro-Grenze netto oder brutto?
Brutto. Seit 2025 gilt die Grenze von 55.000 EUR als Bruttobetrag. Es zählt dein tatsächlicher Umsatz, ohne dass eine fiktive Umsatzsteuer herausgerechnet wird. Da du als Kleinunternehmer keine USt verrechnest, ist das im Wesentlichen die Summe deiner Rechnungen.
Gibt es für Kleinunternehmer eine Gewinngrenze?
Nein. Die Kleinunternehmerregelung kennt nur eine Umsatzgrenze (55.000 EUR brutto), keine Gewinn- oder Einkommensgrenze. Der Gewinn spielt erst bei der Einkommensteuer eine Rolle. Dort bleibt 2026 ein Jahreseinkommen bis 13.539 EUR steuerfrei.
Was passiert, wenn ich die Umsatzgrenze überschreite?
Bei einer Überschreitung um bis zu 10% (bis 60.500 EUR) bleibt die Befreiung im laufenden Jahr bestehen und endet erst im Folgejahr. Bei mehr als 10% Überschreitung entfällt die Befreiung sofort. Ab jenem Umsatz, der die Grenze reißt, werden dieser und alle weiteren Umsätze des Jahres umsatzsteuerpflichtig, die zuvor erzielten Umsätze bleiben steuerfrei. Seit 2025 wird also nicht mehr rückwirkend das gesamte Jahr steuerpflichtig.
Welcher Hinweis muss auf einer Kleinunternehmer-Rechnung stehen?
Auf der Rechnung darf keine Umsatzsteuer ausgewiesen werden, dafür ist ein Hinweis auf die Steuerbefreiung Pflicht, zum Beispiel: 'Kein Umsatzsteuerausweis aufgrund Anwendung der Kleinunternehmerregelung gemäß § 6 Abs. 1 Z 27 UStG.' Seit 2025 darfst du als Kleinunternehmer dabei die vereinfachte Rechnungsform nutzen, egal wie hoch der Betrag ist.
Wie hoch ist die Grenze für Kleinbetragsrechnungen 2026?
400 EUR brutto. Bis zu diesem Betrag genügen für jeden Unternehmer vereinfachte Angaben nach § 11 Abs. 6 UStG, Name und Anschrift des Empfängers sowie dessen UID können entfallen. Als Kleinunternehmer darfst du diese vereinfachte Form seit 2025 bei jedem Betrag nutzen. Der Hinweis auf die Kleinunternehmerregelung muss trotzdem drauf.
Ab welchem Betrag muss die UID-Nummer des Kunden auf die Rechnung?
Bei einer vollständigen Rechnung nach § 11 UStG ab einem Gesamtbetrag über 10.000 EUR brutto, wenn der Kunde Unternehmer ist. Als Kleinunternehmer kannst du seit 2025 aber jede Rechnung in der vereinfachten Form ausstellen, dann entfällt diese Angabe. Eine eigene UID brauchst du als Kleinunternehmer meist nicht.
Kann ich auf die Kleinunternehmerregelung verzichten?
Ja. Mit dem Formular U12 (Regelbesteuerungsantrag) erklärst du gegenüber dem Finanzamt den Verzicht und wechselst zur Regelbesteuerung. Das lohnt sich vor allem bei hohen Investitionen oder überwiegend gewerblichen Kunden, weil du dann Vorsteuer abziehen kannst. Der Verzicht bindet dich allerdings für mindestens fünf Kalenderjahre.
Muss ich als Kleinunternehmer trotzdem Einkommensteuer zahlen?
Ja, sobald dein Einkommen über dem steuerfreien Betrag liegt (2026: 13.539 EUR). Die Kleinunternehmerregelung befreit ausschließlich von der Umsatzsteuer, nicht von der Einkommensteuer. Auch die Sozialversicherung (SVS/GSVG) ist unabhängig von der USt-Befreiung.
Was ist die Kleinunternehmerpauschalierung?
Eine eigene Regelung in der Einkommensteuer (§ 17 Abs. 3a EStG), unabhängig von der USt-Befreiung. Statt die tatsächlichen Betriebsausgaben zu erfassen, ziehst du eine Pauschale vom Umsatz ab: 45% (20% bei Dienstleistungsbetrieben), gedeckelt mit 24.750 EUR bzw. 11.000 EUR. Voraussetzung ist dieselbe Umsatzgrenze von 55.000 EUR wie bei der USt. Wer beides nutzt, spart sich fast die gesamte Buchhaltung.
Gilt die Kleinunternehmerregelung auch im EU-Ausland?
Seit 2025 gibt es eine EU-Kleinunternehmerregelung. Österreichische Kleinunternehmer können die Befreiung auch in anderen EU-Staaten nutzen, sofern der unionsweite Jahresumsatz 100.000 EUR nicht übersteigt und die nationale Grenze des jeweiligen Staates eingehalten wird. Dafür ist eine Registrierung über FinanzOnline und eine Identifikationsnummer mit dem Zusatz 'EX' nötig. Eine Toleranzregelung gibt es bei den 100.000 EUR nicht.
Welches Rechnungsprogramm eignet sich für Kleinunternehmer in Österreich?
Ein Programm, das die österreichische Kleinunternehmerregelung abbildet, also keine USt-Zeile druckt und den Hinweis nach § 6 Abs. 1 Z 27 UStG automatisch setzt. Österreichische Programme wie facturo machen das, sobald die Regelung aktiviert ist. Deutsche Tools rechnen dagegen oft mit der deutschen Grenze von 25.000 EUR statt der österreichischen 55.000 EUR.
Hinweis: Dieser Beitrag ist sorgfältig recherchiert, ersetzt aber keine individuelle Rechts- oder Steuerberatung. Eine Haftung für die Richtigkeit der Inhalte ist ausgeschlossen.
Weniger Word-Vorlagen, weniger Fehler.
facturo kümmert sich um Format, Pflichtangaben und Berechnungen. 3 Rechnungen pro Monat gratis, ohne Kreditkarte.
Jetzt kostenlos starten