Aktualisiert am 28. September 2026
Rechnung schreiben als Elektriker in Österreich: USt, Reverse Charge, PV
11 Min. Lesezeit
Zusammenfassung
- Elektrobetriebe wechseln oft den Steuerfall: 20 % USt bei Privatkunden, Reverse Charge nach § 19 Abs. 1a UStG als Subunternehmer am Bau, keine USt als Kleinunternehmer-Monteur.
- Bei PV-Anlagen kommen Anzahlungs-, Teil- und Schlussrechnung dazu, und die Förderstelle prüft, ob jede Komponente einzeln auf der Rechnung steht.
- Dieser Beitrag geht die drei Fälle mit Beispielen durch und zeigt, was seit dem Ende des PV-Nullsteuersatzes und beim EAG-Investitionszuschuss zu beachten ist.
Inhalt
- 1 Welche Umsatzsteuer gehört auf die Rechnung eines Elektrikers?
- 1.1 Fall 1: Privatkunde mit 20 % USt und Bruttopreisen
- 1.2 Fall 2: Bauleistung an den Generalunternehmer mit Reverse Charge
- 1.3 Fall 3: Kleinunternehmer-Monteur ohne USt
- 2 Wie rechne ich eine PV-Anlage ab: Anzahlung, Teilrechnung, Schlussrechnung
- 3 Wie viel USt kommt 2026 auf die PV-Rechnung?
- 4 Was verlangt der EAG-Investitionszuschuss auf der Rechnung?
- 5 Gehören Prüfbefund, Anlagenbuch und Fertigstellungsmeldung auf die Rechnung?
- 6 Was muss auf einer Elektriker-Rechnung in Österreich stehen?
- 7 Häufige Fehler auf Elektriker-Rechnungen
- 8 Elektriker-Rechnungen in facturo schreiben
- 9 Häufig gestellte Fragen
Welche Umsatzsteuer gehört auf die Rechnung eines Elektrikers?
Das hängt vom Empfänger und von der Art der Leistung ab. Für Elektrobetriebe in Österreich gibt es drei Fälle:
| Fall | USt auf der Rechnung | Typisches Beispiel |
|---|---|---|
| Privatkunde, Hausverwaltung, Gewerbekunde ohne Bauleistung | 20 % | PV-Anlage am Einfamilienhaus, Wallbox, Verteilertausch, Störungsdienst |
| Bauleistung an einen Unternehmer, der selbst Bauleistungen erbringt oder damit beauftragt ist | Keine, Reverse Charge (§ 19 Abs. 1a UStG) | Rohinstallation im Neubau als Subunternehmer für den Baumeister oder Generalunternehmer |
| Du bist Kleinunternehmer (bis 55.000 EUR Jahresumsatz) | Keine, Befreiung (§ 6 Abs. 1 Z 27 UStG) | Montage-Subunternehmer, der dem Elektrobetrieb seine Stunden verrechnet |
Fall 1: Privatkunde mit 20 % USt und Bruttopreisen
Das ist der Normalfall, du weist 20 % USt aus und die Pflichtangaben richten sich nach § 11 UStG: Name und Anschrift beider Seiten, Menge und Bezeichnung der Leistung, Leistungsdatum oder Leistungszeitraum, Nettoentgelt, Steuersatz und Steuerbetrag, Ausstellungsdatum, fortlaufende Rechnungsnummer, deine UID-Nummer. Bis 400 EUR brutto reicht eine Kleinbetragsrechnung mit weniger Angaben, das deckt den Steckdosentausch und den Störungsdienst ab.
Privatkunden wollen den Endpreis sehen. Am einfachsten rechnest du deshalb mit Bruttopreisen: Die Einzelpreise stehen so auf der Rechnung, wie sie im Angebot standen, und die enthaltene USt wird als Summe ausgewiesen. In einem Rechnungsprogramm für Elektriker kannst du das mit einem Klick umschalten, damit du selbst nicht rechnen musst.
Ein Detail, das oft vergessen wird, ist, dass auch Gewerbekunden 20 % USt bekommen, solange sie nicht selbst Bauleistungen erbringen oder mit einer Bauleistung beauftragt sind. Beispielsweise eine Zahnarztpraxis, die eine neue Beleuchtung bekommt, die Hausverwaltung, die den Stiegenhaus-Verteiler tauschen lässt, oder das Büro mit der Wallbox, auch sie zahlen alle 20 % USt. Reverse Charge gilt nur im nächsten Fall.
Fall 2: Bauleistung an den Generalunternehmer mit Reverse Charge
Erbringst du eine Bauleistung an einen Unternehmer, der selbst mit einer Bauleistung beauftragt ist oder üblicherweise Bauleistungen erbringt, geht die Steuerschuld auf ihn über. Du stellst die Rechnung netto, ohne USt, mit dem Hinweis "Die Steuerschuld geht gemäß § 19 Abs. 1a UStG 1994 auf den Empfänger über" und beiden UID-Nummern. Der Klassiker ist die Elektroinstallation im Neubau oder in der Wohnanlage als Subunternehmer für den Baumeister oder Generalunternehmer.
Bauleistung ist alles, was fest mit dem Gebäude verbunden wird, zum Beispiel Leitungen, Verteiler, Unterputzdosen, Beleuchtung, die PV-Verkabelung, die fix montierte Wallbox. Keine Bauleistung sind
- reine Wartungs- und Servicearbeiten, etwa der Tausch von Sicherungen oder Leuchtmitteln oder die wiederkehrende Prüfung,
- die bloße Lieferung von Material ohne Montage,
- Planung und Beratung.
Diese Leistungen verrechnest du auch an den Generalunternehmer mit 20 % USt, selbst wenn du am selben Bauvorhaben gleichzeitig Reverse-Charge-Arbeiten machst. Am saubersten ist dann eine eigene Rechnung pro Steuerfall.
Ob die Errichtung einer PV-Anlage auf einem bestehenden Gebäude als Bauleistung gilt, ist nicht in jedem Fall eindeutig. Wenn du PV-Anlagen als Subunternehmer für einen anderen Elektrobetrieb oder Generalunternehmer errichtest, kläre das vor dem ersten Projekt schriftlich mit dem Auftraggeber und im Zweifel mit deiner Steuerberatung. Alle Details, den Pflichttext zum Kopieren und ein Muster findest du im Beitrag Reverse Charge Rechnung in Österreich.
Weist du fälschlich USt aus, obwohl Reverse Charge gilt, schuldest du sie trotzdem dem Finanzamt (§ 11 Abs. 12 UStG), zusätzlich zur Steuerschuld des Empfängers. Umgekehrt ist es genauso teuer. Schreibst du Reverse Charge auf die Rechnung an einen Privatkunden, fehlen dir die 20 %.
Fall 3: Kleinunternehmer-Monteur ohne USt
Wer als Ein-Personen-Unternehmen (EPU) Module montiert, Leitungen zieht oder Verteiler verdrahtet und dem Elektrobetrieb die Stunden verrechnet, bleibt oft unter der Kleinunternehmergrenze von 55.000 EUR brutto pro Jahr (seit 1.1.2025; die Grenze gilt für das Vorjahr und das laufende Jahr). Dann stellst du die Rechnung ohne USt, mit dem Hinweis "Umsatzsteuerfrei aufgrund der Kleinunternehmerregelung gemäß § 6 Abs. 1 Z 27 UStG". Reverse Charge betrifft dich als Leistender nicht, die Befreiung geht vor.
Zwei Punkte übersehen Montage-Subunternehmer oft. Überschreitest du die Grenze um höchstens 10 Prozent (bis 60.500 EUR), bleibt die Befreiung bis Jahresende, darüber fällt sie sofort weg. Außerdem hast du als Kleinunternehmer keinen Vorsteuerabzug, das Material kaufst du also brutto. Wer viel Material weiterverrechnet, fährt mit dem freiwilligen Verzicht auf die Befreiung oft besser. Rechenbeispiele stehen im Beitrag zur Kleinunternehmerregelung in Österreich.
Wie rechne ich eine PV-Anlage ab: Anzahlung, Teilrechnung, Schlussrechnung
Eine PV-Anlage mit Speicher liegt schnell bei 15.000 bis 25.000 EUR, und zwischen Auftrag und Netzanschluss vergehen Wochen. Kaum ein Betrieb legt das Material so lange vor. Der übliche Ablauf:
- Anzahlungsrechnung bei Auftragserteilung, meist 30 bis 50 Prozent der Auftragssumme. Sie ist eine echte Rechnung mit USt, die der Kunde bezahlt, bevor du etwas geliefert hast.
- Teilrechnung nach der Montage, wenn Module, Wechselrichter und Speicher hängen. Sie zieht die Anzahlung ab.
- Schlussrechnung nach Netzanschluss und Fertigstellungsmeldung beim Netzbetreiber. Sie listet die gesamte Leistung auf, zieht Anzahlung und Teilrechnung mit Netto und USt einzeln ab und weist nur die Restforderung aus.
Teuer wird es, wenn dieser Abzug fehlt. Steht in der Schlussrechnung die volle USt ohne Abzug der bereits verrechneten Beträge, schuldest du sie bei einer Rechnung an einen Unternehmer kraft Rechnungslegung ein zweites Mal (§ 11 Abs. 12 UStG), bis du die Rechnung berichtigst. Bei Rechnungen an Privatkunden entsteht diese Steuerschuld seit 24.12.2025 nicht mehr, abziehen musst du die Anzahlungen nach § 11 Abs. 1 Z 4 UStG trotzdem. Deshalb gehören in die Schlussrechnung die Nummern und Beträge der vorherigen Rechnungen, jeweils mit Netto und USt.
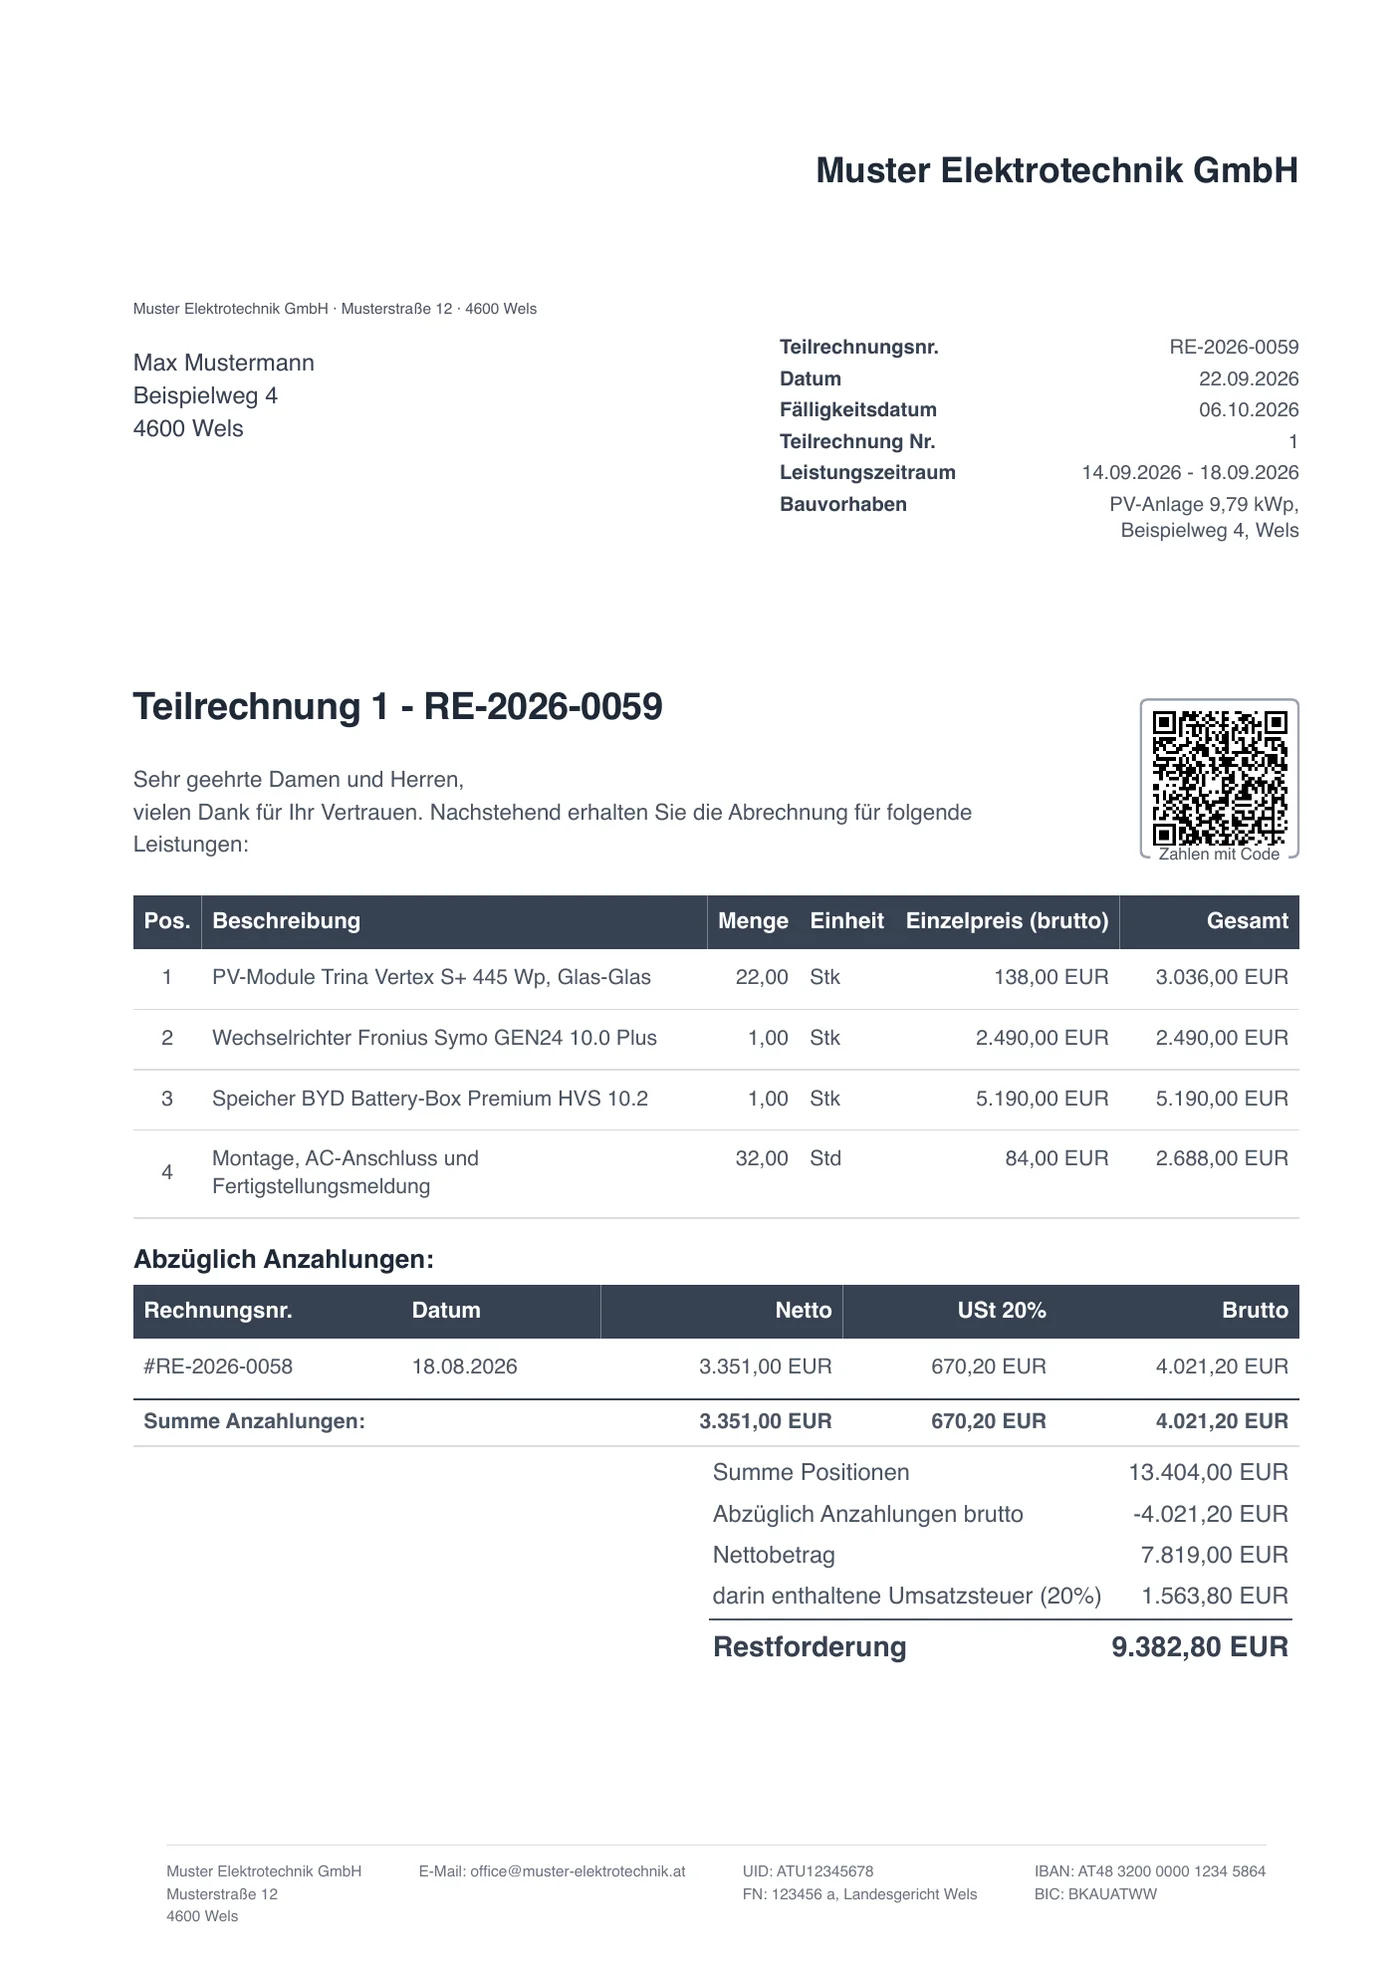
Mit Bruttopreisen für den Privatkunden funktioniert das genauso, die Anzahlung wird brutto abgezogen und die enthaltene USt gesondert ausgewiesen. Wie Teil- und Schlussrechnungen im Detail aufgebaut sind, inklusive Muster, steht im Beitrag Teilrechnung und Schlussrechnung in Österreich. In facturo Pro zieht die Schlussrechnung alle vorherigen Rechnungen automatisch ab.
Wie viel USt kommt 2026 auf die PV-Rechnung?
In der Regel 20 Prozent auf die ganze Anlage. Der Nullsteuersatz für PV-Anlagen bis 35 kWp galt in Österreich nur vom 1.1.2024 bis 31.3.2025, mit einer Übergangsfrist bis 31.12.2025 für Verträge, die vor dem 7.3.2025 abgeschlossen wurden. Seit 2026 gibt es keine Sonderregel für Photovoltaik mehr, keinen Hinweis auf den Nullsteuersatz und keine Prüfung der Anlagengröße. Kleinunternehmer-Befreiung und Reverse Charge gelten wie bei jeder anderen Leistung. Wer noch alte Angebotsvorlagen mit "0 % USt" im Umlauf hat, sollte sie jetzt austauschen.
Was verlangt der EAG-Investitionszuschuss auf der Rechnung?
Statt der Steuerbefreiung gibt es 2026 wieder den EAG-Investitionszuschuss (EAG steht für das Erneuerbaren-Ausbau-Gesetz) für PV-Anlagen und Speicher, in mehreren Fördercalls über das Jahr. Die Förderung wird nach Fertigstellung mit den Rechnungen abgerechnet, und die EAG-Abwicklungsstelle prüft sie. Damit die Endabrechnung durchgeht, muss deine Rechnung folgende Punkte erfüllen (maßgeblich ist der jeweils gültige Leitfaden):
- Die Rechnung lautet auf den Fördernehmer, also den Anlagenbetreiber, nicht auf den Ehepartner oder eine Firma, die nicht den Antrag gestellt hat.
- Jede Komponente einzeln mit Kosten: Module, Wechselrichter, Speicher, Montage. Zu einer Pauschalrechnung ("PV-Anlage komplett, 18.900 EUR") verlangt die Abwicklungsstelle eine detaillierte Aufstellung der Einzelposten als Beilage.
- Hersteller und Modell in der Positionsbeschreibung. Für den Made-in-Europe-Bonus prüft die Abwicklungsstelle anhand der Rechnung, ob die Komponenten qualifizieren.
- Keine Barzahlung. Die Zahlung muss per Überweisung nachweisbar sein.
- Anzahlungs- und Teilrechnungen werden bei der Endabrechnung als eigene Zeilen erfasst, gewährte Skonti müssen ersichtlich sein.
Der Aufwand hält sich in Grenzen, wenn die Komponenten mit Hersteller und Modell im Produktkatalog liegen und schon im Angebot einzeln stehen. Dann musst du für die Schlussrechnung nichts mehr nachtragen.
Der Handwerkerbonus 2024/2025 ist ausgelaufen, ebenso Sanierungsbonus und Kesseltausch-Förderung des Bundes für 2026. Für laufende Anträge aus 2025 gilt weiterhin: Die Arbeitskosten müssen auf der Rechnung getrennt vom Material ausgewiesen sein. Das ist ohnehin gute Praxis, weil auch Privatkunden Arbeit und Material auseinanderhalten wollen.
Gehören Prüfbefund, Anlagenbuch und Fertigstellungsmeldung auf die Rechnung?
Nein. Die drei Dokumente fallen bei jeder größeren Elektroarbeit an, gehören aber nicht auf die Rechnung:
- Der Prüfbefund nach ÖVE/ÖNORM E 8101 (früher E 8001) dokumentiert die Messung und Prüfung der Anlage. Er ist ein eigenes Dokument zur Übergabe.
- Das Anlagenbuch hält Aufbau und Änderungen der Anlage fest.
- Die Fertigstellungsmeldung geht an den Netzbetreiber und löst bei PV-Anlagen den Netzanschluss aus. Sie ist der übliche Auslöser für die Schlussrechnung.
Auf der Rechnung reicht die Position "Prüfung, Prüfbefund und Fertigstellungsmeldung" mit Stunden oder Pauschale. Die Dokumente selbst erstellst du weiter mit deinem gewohnten Programm, ein Rechnungsprogramm macht das nicht.
Was muss auf einer Elektriker-Rechnung in Österreich stehen?
Die Pflichtangaben nach § 11 UStG gelten für Rechnungen über 400 EUR brutto: Name und Anschrift von dir und vom Kunden, deine UID, eine fortlaufende Rechnungsnummer, Rechnungsdatum, Leistungsdatum oder Leistungszeitraum, Menge und handelsübliche Bezeichnung der Leistung, Nettobetrag, Steuersatz und Steuerbetrag (oder stattdessen der Hinweis auf Reverse Charge beziehungsweise die Kleinunternehmerbefreiung). Übersteigt die Rechnung an einen Unternehmer 10.000 EUR brutto, kommt dessen UID dazu. Bis 400 EUR brutto reicht eine Kleinbetragsrechnung ohne Kundendaten und ohne getrennt ausgewiesene Steuer. Als Kleinunternehmer darfst du seit 1.1.2025 jede Rechnung so vereinfacht ausstellen, egal wie hoch der Betrag ist, und brauchst keine UID-Nummer auf der Rechnung.
Für Elektroarbeiten kommen in der Praxis dazu:
- Leistungszeitraum statt Leistungsdatum, sobald sich die Montage über mehrere Tage zieht ("Leistungszeitraum 3.9. bis 12.9.2026").
- Bauvorhaben oder Objektadresse, wenn sie nicht mit der Rechnungsadresse übereinstimmt. Der Generalunternehmer braucht sie für seine Zuordnung, das Finanzamt bei Reverse Charge auch.
- Arbeitszeit und Material getrennt: Stunden mit Stundensatz, Material mit Menge, Hersteller und Typ. Vermieter und Betriebe brauchen die Trennung für ihre Steuererklärung, bei geförderten PV-Anlagen verlangt sie die Abwicklungsstelle.
- Prüfung als eigene Position mit Stunden oder Pauschale. Der Prüfbefund selbst ist ein eigenes Dokument und gehört nicht auf die Rechnung.
- Bereits verrechnete Anzahlungen und Teilrechnungen in der Schlussrechnung mit Nummer und Datum abziehen.
Eine ausgefüllte Vorlage mit allen Pflichtangaben und dem Reverse-Charge-Hinweis ist die Rechnungsvorlage für Bauunternehmer, sie passt unverändert für Elektrobetriebe.
Häufige Fehler auf Elektriker-Rechnungen
- USt an den Generalunternehmer ausgewiesen, obwohl Reverse Charge gilt. Du schuldest die USt trotzdem, die Rechnung muss berichtigt werden.
- Reverse Charge auf der Wartungsrechnung. Sicherungstausch und Prüfung sind keine Bauleistung, auch nicht am Bauvorhaben des Generalunternehmers.
- Alte Vorlagen mit 0 % USt für PV. Der Nullsteuersatz ist seit 2026 vorbei.
- Pauschalrechnung ohne Aufstellung für die geförderte PV-Anlage. Die Abwicklungsstelle will die Kosten je Einzelposten sehen, für den Made-in-Europe-Bonus auch Hersteller und Modell.
- Schlussrechnung ohne Abzug von Anzahlung und Teilrechnung. Bei Rechnungen an Unternehmer führt das zur doppelten USt-Schuld.
- UID des Kunden fehlt über 10.000 EUR. Bei Rechnungen an Unternehmer für deren Unternehmen ist sie Pflicht, sobald der Gesamtbetrag 10.000 EUR brutto übersteigt, bei Reverse Charge immer.
- Vage Leistungsbeschreibung. "Elektroarbeiten lt. Auftrag" reicht dem Finanzamt nicht. Auf die Rechnung gehört, was du wo und in welcher Menge gemacht hast, bei Baustellen auch das Bauvorhaben.
Elektriker-Rechnungen in facturo schreiben
In facturo wählst du den Steuerfall beim Erstellen der Rechnung aus, den Pflichthinweis für Reverse Charge oder Kleinunternehmer setzt das Programm dazu. Bruttopreise für Privatkunden, Bauvorhaben-Zeile und Produktkatalog mit Hersteller und Modell gibt es schon im kostenlosen Tarif mit bis zu 3 Rechnungen pro Monat, Angebote und Kostenvoranschläge sind unbegrenzt. Anzahlungs-, Teil- und Schlussrechnungen mit automatischem Abzug und das Mahnwesen sind in facturo Pro enthalten. Mehr dazu steht auf der Seite Rechnungsprogramm für Elektriker & Elektrotechniker, oder du kannst gleich kostenlos starten.
Quellen & weiterführende Links
- § 19 UStG 1994 (RIS) - Übergang der Steuerschuld bei Bauleistungen
- Übergang der Steuerschuld bei Bauleistungen (WKO) - was als Bauleistung gilt und was nicht
- Rechnung richtig ausstellen (WKO) - Pflichtangaben nach § 11 UStG
- Kleinunternehmerregelung (WKO) - Grenze von 55.000 EUR seit 2025
- EAG-Abwicklungsstelle - Investitionszuschuss Photovoltaik und Speicher, Leitfäden und Fördercalls
- Steuersatz für Photovoltaikmodule (BMF) - Nullsteuersatz 2024 bis 31.3.2025 und Übergangsregelung
- Rechnung (USP) - Pflichtangaben, Kleinbetragsrechnung bis 400 EUR und UID-Grenze 10.000 EUR
- WKO Bundesinnung Elektro-, Gebäude-, Alarm- und Kommunikationstechniker - Branchenvertretung und Normen
Häufig gestellte Fragen
Wann muss ein Elektriker Reverse Charge anwenden?
Ein Elektriker wendet Reverse Charge an, wenn er eine Bauleistung an einen Unternehmer erbringt, der selbst mit einer Bauleistung beauftragt ist oder üblicherweise Bauleistungen erbringt, typischerweise als Subunternehmer für den Generalunternehmer oder Baumeister. Fest mit dem Gebäude verbundene Elektroinstallationen sind Bauleistungen. Reine Wartung wie Sicherungs- oder Leuchtmitteltausch, bloße Materiallieferung und Planung sind es nicht und werden auch an den Generalunternehmer mit 20 % USt verrechnet. An Privatkunden gilt Reverse Charge nie.
Wie viel Umsatzsteuer kommt 2026 auf eine Photovoltaik-Rechnung?
In der Regel 20 Prozent. Der Nullsteuersatz für PV-Anlagen bis 35 kWp galt nur vom 1.1.2024 bis 31.3.2025, mit Übergangsfrist bis Ende 2025 für Verträge vor dem 7.3.2025. Seit 2026 gilt für Photovoltaik wieder der Normalsteuersatz von 20 %, ohne Hinweis auf den Nullsteuersatz. Kleinunternehmer-Befreiung und Reverse Charge gelten wie bei jeder anderen Leistung.
Was muss auf einer PV-Rechnung für den EAG-Investitionszuschuss stehen?
Die Rechnung muss auf den Fördernehmer lauten und Module, Wechselrichter, Speicher und Montage als eigene Positionen mit Kosten ausweisen. Zu einer Rechnung über einen Pauschalbetrag verlangt die Abwicklungsstelle eine detaillierte Aufstellung der Einzelposten. Hersteller und Modell gehören in die Positionsbeschreibung, weil die Abwicklungsstelle den Made-in-Europe-Bonus anhand der Rechnung prüft. Bar bezahlte Rechnungen werden nicht berücksichtigt, Anzahlungs- und Teilrechnungen werden einzeln erfasst, Skonti müssen ersichtlich sein. Maßgeblich ist der jeweils gültige Leitfaden der EAG-Abwicklungsstelle.
Wie rechne ich eine PV-Anlage mit Anzahlung und Schlussrechnung ab?
Du stellst eine Anzahlungsrechnung bei Auftragserteilung (meist 30 bis 50 Prozent), eine Teilrechnung nach der Montage und die Schlussrechnung nach Netzanschluss und Fertigstellungsmeldung. Die Schlussrechnung listet die gesamte Leistung auf und zieht Anzahlung und Teilrechnung mit Netto und USt einzeln ab, sodass nur die Restforderung ausgewiesen wird. Fehlt der Abzug in einer Rechnung an einen Unternehmer, schuldest du die USt ein zweites Mal (§ 11 Abs. 12 UStG), bis du die Rechnung berichtigst.
Wie stellt ein Montage-Subunternehmer als Kleinunternehmer die Rechnung an den Elektrobetrieb?
Bis 55.000 EUR Jahresumsatz brutto (Vorjahr und laufendes Jahr) stellt er die Rechnung ohne USt, mit dem Hinweis auf die Befreiung nach § 6 Abs. 1 Z 27 UStG. Reverse Charge gilt nicht, die Kleinunternehmer-Befreiung geht vor. Bei Überschreitung um höchstens 10 Prozent bleibt die Befreiung bis Jahresende, darüber fällt sie sofort weg. Kleinunternehmer haben keinen Vorsteuerabzug auf das Material.
Darf ich Privatkunden Bruttopreise auf die Rechnung schreiben?
Ja. Die Einzelpreise dürfen brutto angegeben sein, solange Nettoentgelt, Steuersatz und Steuerbetrag auf der Rechnung ausgewiesen sind. Für Privatkunden ist das die übliche Darstellung, weil das Angebot ebenfalls Endpreise nennt.
Gehört der Prüfbefund auf die Rechnung?
Nein. Der Prüfbefund nach ÖVE/ÖNORM E 8101, das Anlagenbuch und die Fertigstellungsmeldung sind eigene Dokumente zur Übergabe beziehungsweise an den Netzbetreiber. Auf der Rechnung steht nur die Position für Prüfung und Befund mit Stunden oder Pauschale.
Gibt es eine Vorlage für Elektriker-Rechnungen in Österreich?
Ja. Die kostenlose Rechnungsvorlage für Bauunternehmer von facturo enthält alle Pflichtangaben nach § 11 UStG, den Reverse-Charge-Hinweis sowie Zeilen für Bauvorhaben und Leistungszeitraum und passt unverändert für Elektrobetriebe. Für Anzahlung, Teil- und Schlussrechnung gibt es eine eigene Vorlage.
Hinweis: Dieser Beitrag ist sorgfältig recherchiert, ersetzt aber keine individuelle Rechts- oder Steuerberatung. Eine Haftung für die Richtigkeit der Inhalte ist ausgeschlossen.
Weniger Word-Vorlagen, weniger Fehler.
facturo kümmert sich um Format, Pflichtangaben und Berechnungen. 3 Rechnungen pro Monat gratis, ohne Kreditkarte.
Jetzt kostenlos starten